Buena Vista: Silvero denuncia irregularidades financieras y no consigue operar con chequera del BNF
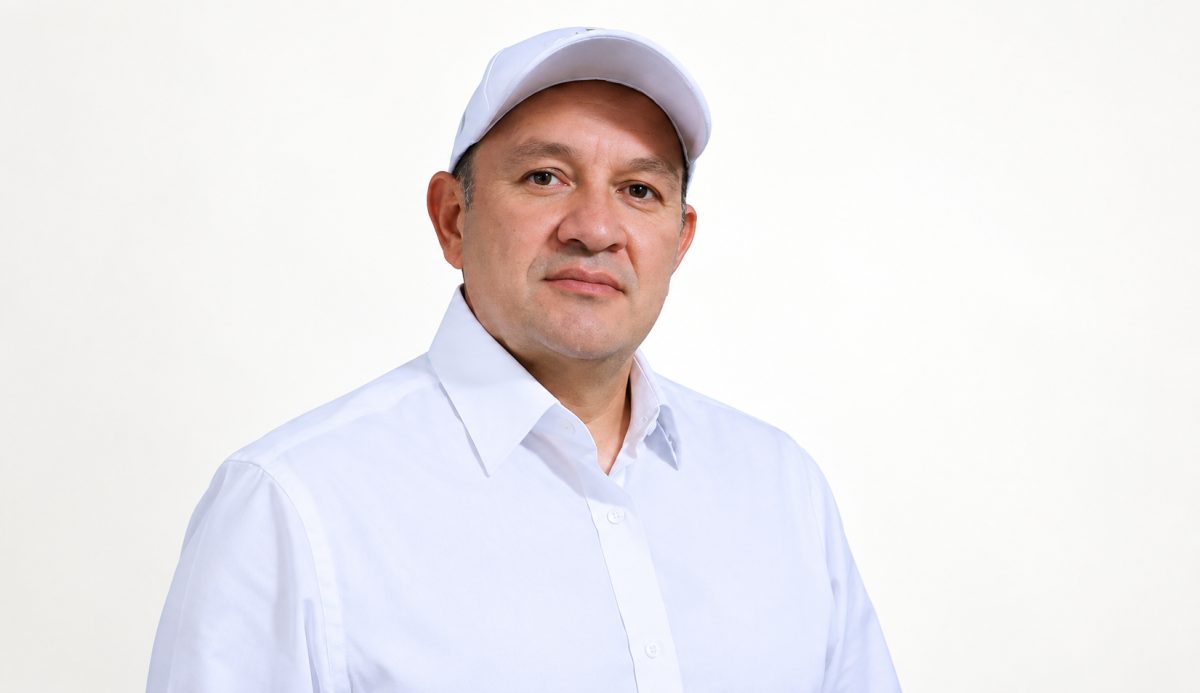

BUENA VISTA. El nuevo intendente municipal, Estanislao Silvero (PLRA), denunció que encontró una institución con serias dificultades financieras y administrativas, situación que le impide iniciar normalmente su gestión. Uno de los principales inconvenientes señalados es que hasta ahora no consigue disponer de la chequera del Banco Nacional de Fomento (BNF) para operar los recursos municipales.
El jefe comunal responsabilizó a las administraciones anteriores por las condiciones en que recibió la institución, que estuvo primero bajo la conducción de César Talavera, quien posteriormente renunció al cargo para buscar otro periodo de gobierno, y luego pasó a manos de Arsenio Toledo, electo por sus pares de la Junta Municipal para completar el mandato.
Según Silvero, las dificultades encontradas comprometen el funcionamiento administrativo y financiero de la Municipalidad, especialmente para atender las obligaciones pendientes y garantizar los servicios a la ciudadanía.
Deudas tributarias y bancarias
Los cuestionamientos del nuevo intendente encuentran respaldo documental en el acta de entrega y recepción de la administración municipal, fechada el 2 de noviembre de 2026, con corte al 31 de octubre.
El documento registra G. 42.378.078 en retenciones pendientes a favor de la Dirección Nacional de Ingresos Tributarios (DNIT). El monto está compuesto por G. 31.930.916 en retenciones y otros G. 10.447.162 correspondientes a retenciones de Royalties y FONAE. Sin embargo, Silvero aclaró que los montos varian porque hay que pagar con intereses por mora.
Estas obligaciones adquieren especial relevancia porque las municipalidades deben depositar ante la DNIT los importes retenidos a sus proveedores, conforme a las obligaciones tributarias correspondientes. Sin embargo, el acta no discrimina cuánto corresponde específicamente al Impuesto a la Renta Empresarial (IRE) y cuánto al Impuesto al Valor Agregado (IVA), ni identifica los periodos afectados.
Asimismo, el documento registra una deuda de G. 72.219.178 con el Banco Continental, además de numerosos compromisos pendientes con proveedores y prestadores de servicios.
Diferencias que requieren explicación
Otro aspecto que llama la atención es que el balance general presentado en el acta registra un pasivo de G. 147.092.466, mientras que los anexos contienen una nómina de obligaciones pendientes que incluye deudas tributarias, bancarias y compromisos con proveedores.
Esta diferencia requiere una conciliación contable que permita determinar cómo fueron registrados los compromisos y cuál es la verdadera situación financiera de la institución.
El acta de entrega y recepción constituye un documento oficial que reconoce las obligaciones consignadas, pero no representa una auditoría ni determina por sí sola responsabilidades administrativas o penales.
Piden aclarar la situación financiera
La nueva administración tendrá que gestionar ante el BNF una explicación formal sobre los motivos por los cuales no puede disponer de la chequera municipal y cuáles son los requisitos necesarios para normalizar las operaciones bancarias.
También será necesario solicitar a la DNIT el estado de cuenta tributario, verificar los depósitos de las retenciones practicadas a proveedores y obtener del Banco Continental el saldo actualizado del préstamo.
La situación plantea interrogantes sobre el manejo administrativo y financiero de la Municipalidad durante las gestiones de César Talavera y Arsenio Toledo. Una revisión documental y una eventual auditoría permitirán establecer cuándo se originaron las obligaciones pendientes y quiénes tuvieron responsabilidad en cada periodo.
Mientras tanto, Estanislao Silvero enfrenta el desafío de poner en funcionamiento una administración municipal que, según su denuncia, recibió con dificultades financieras que condicionan el inicio de su gestión.
También podría gustarte...